

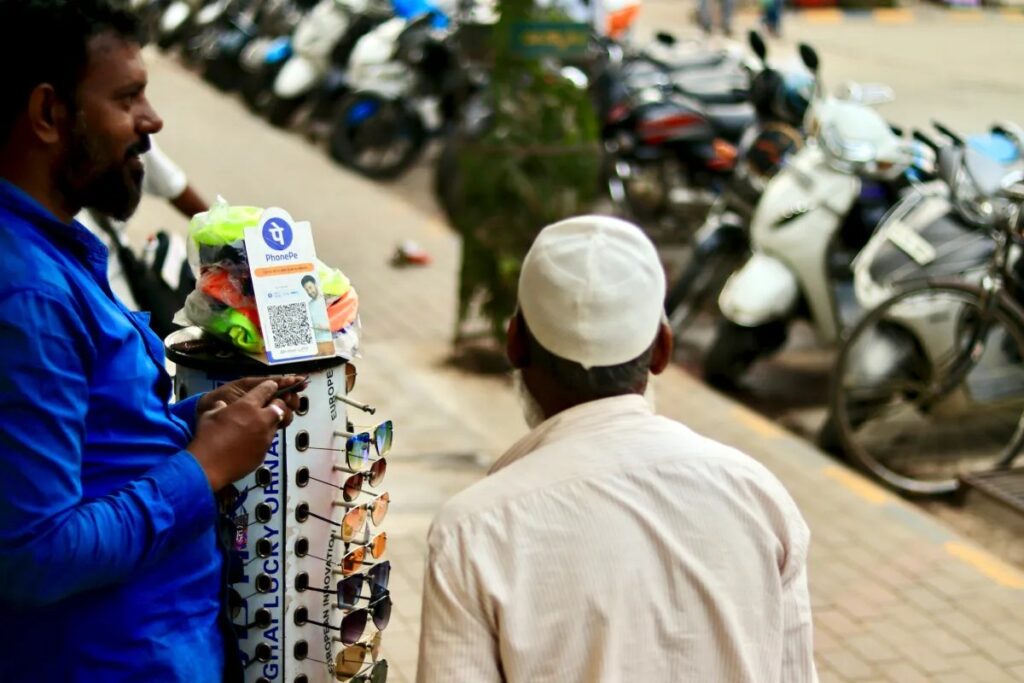
Hindistan, her ay milyarlarca işlemin gerçekleştiği ulusal dijital ödeme ağı UPI’da (Unified Payments Interface) artık büyük tutarlı ödemeler için ücret talep etmeye başladı. Ağın işletmecisi Ulusal Ödeme Kurumu (NPCI), 15 Ekim itibarıyla 2.000 rupiden (yaklaşık 21 dolar) fazla olan bazı ödemelerde %0,4 komisyon uygulamasının başlayacağını Salı günü açıkladı. Bu gelişmeyle birlikte Hindistan, yıllardır işletmecilere sunduğu ücretsiz işleme dönemini kapatırken, yetkililer milyarlarca ödemenin yapıldığı sistemin mali açıdan kendi kendini finanse etmesini hedefliyor.
Açıklamaya göre tüketiciler hizmeti kullanmaya devam edecek ve bu yeni ücret yalnızca işletmecilere yansıtılacak. Bilindiği gibi kredi kartı komisyonları işlem başına genellikle %1,5 ile %2,5 arasında değişirken, banka kartı (debit) komisyonlarının %0,9 ile sınırlanması, NPCI’nın yayımladığı sıkça sorulan sorular (FAQ) kılavuzunda yer alıyor.
Ücretin yapısı ve istisnalar
Uygulanan yeni sistemde, 75.000 rupiden (yaklaşık 783 dolar) fazla olan işlemlerde komisyon %0,4 oranında hesaplanmakla birlikte tavan ₹300 (yaklaşık 3 dolar) ile sınırlandırıldı. Buna göre 2.000 rupe ve altındaki ödemeler işletmeciler için ücretsiz kalmaya devam edecek. Ayrıca aylık 100.000 rupiye (yaklaşık 1.041 dolar) kadar gelir elde eden küçük işletmeciler de bu ücretten muaf tutulacak.
Bazı sektörlerin ise farklı bir tarife uygulayacağı belirtildi. Demiryolları, telekomünikasyon, sigorta ve yakıt gibi alanlarda faaliyet gösterenler, 2.000 rupiden fazla olan UPI ödemelerinde sabit ₹5 (yaklaşık 5 sent) tutarında komisyon ödeyecek. Sermaye piyasası işlemlerine uygulanan oran ise %0,02 olarak belirlendi ve bu da ₹300 tavanına tabi olacak.
Sistemin finansal sürdürülebilirliği
Bu adım, 2020’den beri işletmecilere ücretsiz kabul imkanı sunan ödeme sistemi için büyük bir değişimi işaret ediyor. Ödeme sektörü yıllardır bu değişikliği bekliyordu; sektörden gelen sesler, sıfır ücretli modelin artan ağ işletme maliyetlerini karşılamayı zorlaştırdığını savunuyordu.
Hindistan’ın başkenti Yeni Delhi, Ağustos ayında ülkenin ödeme yasasında değişiklik yaparak bazı UPI işlemlerinde komisyon uygulanmasına zemin hazırlayınca bu değişimin temellerini attı. Pazartesi günü yayımlanan bir bildiride ise bankaların 2.000 rupeye kadar olan UPI ödemelerinde ücret talep edemeyeceği belirlenerek büyük tutarlı ödemelerde uygulamaya geçilmesine yol açıldı.
NPCI’nin güncel verilerine göre, dijital ödeme ekonomisinin omurgasını oluşturan UPI yalnızca Ağustos ayında 24,51 milyar işlemi ₹29,9 trilyon (yaklaşık 312 milyar dolar) değerinde gerçekleştirdi. Son yıllarda yaygın hale gelen sistem sayesinde QR kodu okutmak, Hindistan’da ödemelerin en yaygın yollarından biri haline geldi.
Hindistan, Ocak 2020’de UPI ödemelerinde işletmeci komisyonlarını kaldırarak yaygınlığı artırmayı hedefledi. Bu tarihten bu yana hükümet, bazı işlemlerin işlenmesi için bankaları ve ödeme şirketlerini sübvansize etti.
NPCI
Buna rağmen yetkililer son birkaç aydır, UPI’nin bu kadar geniş ölçekte işletilmesinin maliyetinin mevcut modeli sürdürülebilir kılmadığını savunuyor. Sektör tahminlerine göre, NPCI ağın yıllık maliyetini sunucu kapasitesi, dolandırıcılık önleme ve teknik destek dahil olmak üzere yaklaşık ₹200 milyar (2,1 milyar dolar) olarak hesaplıyor.
Gelirin dağılımı ve belirsizlikler
NPCI, yeni duyurulan işletmecisi komisyonlarının UPI ekosistemindeki paydaşlar arasında paylaşılacağını ve altyapı, siber güvenlik, dolandırıcılık önleme ile müşteri hizmetlerine yapılan yatırımları finanse etmek için kullanılacağını belirtti. Ancak kurum, ₹200 milyarlık yıllık maliyet tahminine nasıl ulaştığı, yeni ücretlerden ne kadar gelir beklediği veya bu gelirin UPI ekosisteminde nasıl paylaşılacağına dair sorulara yanıt vermedi.

Bu değişim, işletmecilere ücret alınmasının UPI’nin en büyük cazibelerinden biri olan maliyetinin aşınıp aşınmayacağı konusunda soru işaretleri doğurdu. Tüketicilere dolaylı olarak yansıtılmasına rağmen, daha büyük ödemeleri kabul eden işleticiler artık önceden olmayan bir ücreti karşılamak zorunda kalacak.
Sosyal maliyet ve ticari endişeler
Hindistan hükümetinin eski baş ekonomik danışmanı Krishnamurthy Subramanian, UPI’nin bireysel ödemelerin çok ötesinde faydalar sunduğu için dijital kamu altyapısı olarak değerlendirilmesi gerektiğini vurguladı. Nakit kullanımına bağımlılığı azaltmak, daha fazla işletmeyi resmi ekonomiye dahil etmek ve dijital ödemelere erişimi genişletmek bu faydalar arasında yer alıyor.
Sorusal asıl şudur: UPI işlemlerine ücret yüklemenin fırsat maliyeti nedir ve sosyal faydaları nelerdir?
Krishnamurthy Subramanian, X platformundaki yazısında
Bu tartışma aynı zamanda Hindistan’ın geniş nakit ağını sürdürmenin maliyetini taşımaya devam ettiği bir dönemde ortaya çıkıyor. Rezerv Bankası’nın (RBI) verilerine göre, bireysel işlemlerdeki nakitin payı düşerken bile dolaşımdaki para iki haneli oranlarda büyümeye devam ediyor; BBC bu konuyu RBI verilerine atıfla aktardı.
NPCI, küçük işlemleri yeni ücret rejiminin dışında tutarak bu riski sınırlamaya çalışıyor. Kurum, 2.000 rupeye kadar olan ödemelerin hacme göre UPI işletmecisi işlemlerinin %95’inden fazlasını oluşturduğunu belirtti.
Ödeme operatörü ayrıca ücretlerin bir kısmını, küçük şehirler ve kırsal alanlarda dijital ödeme altyapısını ve işletmeci yaygınlığını genişletmeyi hedefleyen bir fon yaratmak için kullanmayı planlıyor. Fonun detaylarının, NPCI’nın belirttiği gibi önümüzdeki üç ay içinde Hindistan’ın merkez bankası ile belirleneceği ifade edildi.
Ücretin aynı zamanda UPI işlemlerini işlemek için altyapı kurmaya yoğun şekilde yatırım yapan ödeme şirketlerine de gelir artışı sağlaması bekleniyor. Paytm ve Pine Labs gibi fintech firmaları ile IPO yolundaki PhonePe ve Razorpay, işletmecisi komisyonunun ödeme ekosisteminde paylaşılmasıyla yararlanabilecek şirketler arasında yer alıyor.
Buna rağmen bu adımın gerçek sınavının, ücretlerin yürürlüğe girmesinin ardından geleceği öngörülüyor. İşletmecilerin ek maliyeti kendi üstlenecekleri ya da özellikle büyük alımlarda ve kâr marjlarının düşük olduğu işletmelerde müşterileri diğer ödeme yöntemlerini kullanmaya yönlendirecekleri belirlenecek.
NPCI, 0,4’lük ücretin işletmeler için karşılanabilir düzeyde olduğunu savunarak işletmecilerin bu ücreti tüketicilere aktarmalarına izin vermeyeceğini belirtti. Kurum, tüketicilerin UPI kullansın ya da kullanmasın listelenen fiyatı ödemeye devam edeceğini de ekledi.
Bu Gelişmeyi Toplulukta Değerlendirin
Haber hakkındaki düşüncelerinizi, donanım deneyimlerinizi ve teknik sorularınızı topluluk üyeleriyle anlık olarak tartışın.























Söz sizde.
Deneyiminizi, sorularınızı ve katkılarınızı paylaşın. E-posta adresiniz yayımlanmaz.