

Yapay zekâ, finansal hizmetleri yürüten sistemlerin derinlerine doğru ilerleyerek sektörü standartlar, uyumluluk ve sermaye konularındaki sorularla yüzleşmeye zorluyor.
“Ajansal ticaretteki gerçek atılım, yapay zekânın karar verebilmesi değil, bu kararların güvenilir işlemlere dönüşmesini sağlayacak ekosistemlerin kurulmasıdır.”
Surinderjit Kaur Bhatti,
Fathom4sight
“Ajansal ticaretteki gerçek atılım, yapay zekânın karar verebilmesi değil, bu kararların güvenilir işlemlere dönüşmesini sağlayacak ekosistemlerin kurulmasıdır.”
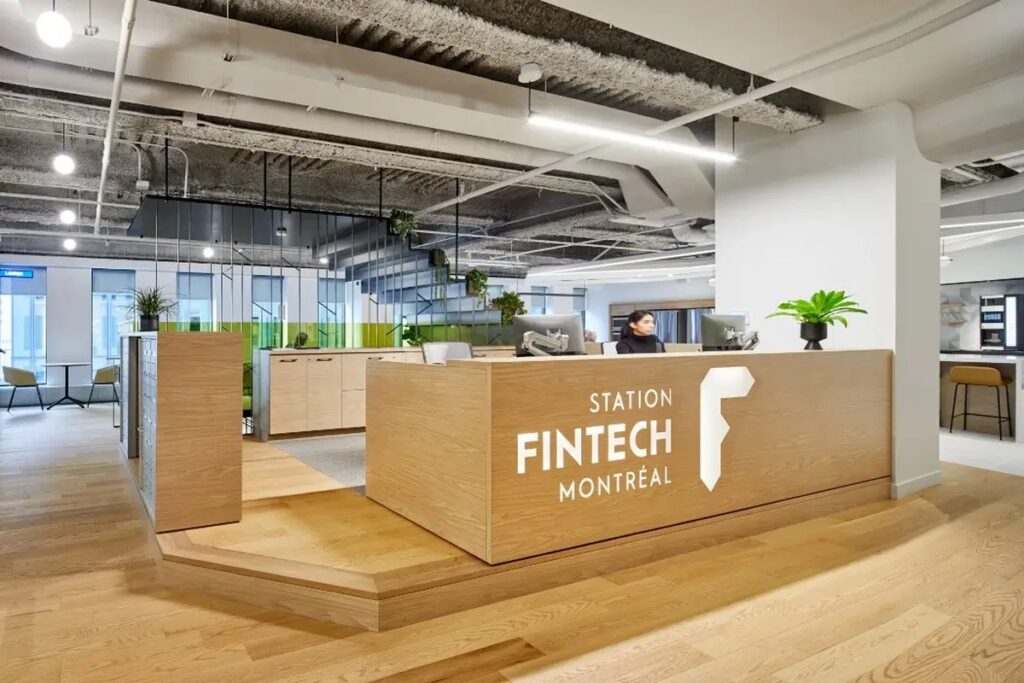
Bu bulgular, Montréal merkezli yenilik kuluçka merkezi Station FinTech ile Toronto merkezli Fathom4sight’ın bu hafta düzenlenen 2026 Canada FinTech Forum’da yayımladığı yeni bir rapordan geliyor. Dördüncü yılında olan rapor, Québec’in finansal teknoloji ekosisteminin evrimini, yatırım faaliyetlerini, sektörel istihdamı ve dikey eğilimleri izliyor.

Bu yılın raporu, sektörün en hızlı hareket eden alanlarından biri olan ajansal ticarete odaklandı; bu da küresel firmaları yeni bir pazarın kurallarını yazma yarışına sürüküyor. Rapor, aynı zamanda Québec’in yapay zekâ gücünün ne kadarının başarılı ürün ve şirketlere dönüşebileceğini belirleyebilecek finansman ve ticarileştirme zorluklarına da daha yakından bakıyor.
İşte izlenmeye değer 2026 Québec FinTech Raporu’ndan üç eğilim.
Ajansal ticaret yeni bir kural yarışı yaratıyor
Bu yıl’s Québec FinTech Raporu’nda öne çıkan en net eğilimlerden biri, özellikle ajansal zekâlar için tasarlanan ödeme altyapısı ve protokollerinin ortaya çıkışı. Rapor, tüccarların bağlanabileceği belli bir mimari olmadan, birkaç katmanda eşzamanlı olarak oluşturulan yeni bir ödeme yığınına işaret ediyor.
Agentic ticaret, bir AI sisteminin keşif aşamasından ödemeye kadar tüm süreçte bir tüketici adına satın alma işlemlerini gerçekleştirebileceği işlemleri tanımlar. Bu ticaret vizyonunun işlevsel bir pazara dönüşmesi, ajanların türeticilere nasıl bağlanacağı, kimliklerini nasıl kanıtlayacağı ve parayı nasıl güvenli şekilde transfer edeceği için yeni bir kurallar kitabı gerektirir.
Dünyanın en büyük ödeme altyapısı şirketlerinden bazıları bu katmanları inşa etmeye başladı. 2025 yılının Nisan ayında Mastercard, ağ jetonlarını ve biometrik kimlik doğrulamayı kullanan, kendi agentic ticaret çerçevesi olan Agent Pay’i başlattı. Bir gün sonra Visa, tokenizasyon ve kişiselleştirme özelliklerini de içeren Intelligent Commerce girişimini duyurdu.
Agent Pay ve Intelligent Commerce, öncelikli olarak ajan önderliğindeki işlemleri yetkilendirmek için gereken ödeme ve güvenirlik altyapısını karşılar. Ayrı bir girişim dalgası ise ajanların etkileşimde bulunduğu, otorite kurduğu ve ticaret ekosistemi boyunca işlem yaptığı farklı kısımları standardize etmeye çalışıyor.
2025 yılının Eylül ayında Google, Agent Payments Protocol’ü yayımladı; bir ay sonra Visa, Montréal merkezli Nuvei’nin de aralarında bulunduğu kuruluşların desteklediği Trusted Agent Protocol’ü başlattı. Rapor ayrıca OpenAI ve Stripe tarafından başlatılan Agentic Commerce Protocol’ü, Google ve Shopify’in Universal Commerce Protocol’ü ve anlık zincir üstü işlemler etrafında inşa edilmiş kripto para birimi tabanlı bir ödeme protokolü olan x402’yi öne çıkardı.
Bu yeni protokoller, satın almayı koordine eden ödeme sırasına yönlendirme; bir ajana işlem yapma izini veren devredilmiş ödeme yetkisi; işlemi başlatan şeyi doğrulayan ajan kimliği ve son olarak da para transferini ifade eden uzlaşma dahil olmak üzere birkaç ayrı işlevi kapsar. Farklı protokoller, yığının farklı ve bazen örtüşen kısımlarını ele aldığı için, türeticilerin hangi standartları desteklemeleri gerektiğine kendileri karar vermek zorunda kalıyor; rapora göre.
Rapor, “Bu sıralama, uzlaşılanmadan önce standardize olmuş bir pazarı gösteriyor” dedi.
Artan protokol çeşitliliği, sektörü bu standartların tüm ticaret ekosistemi boyunca birlikte çalışmasını sağlamak yönünde ilerletiyor.
Tüketici işletmeleri için bir sonraki engel, uyumluluk
Tüketici işletmeleri ve finansal kurumlar, her biri için ayrı altyapı kurmaya gerek kalmadan ajans ticaretine yönelik farklı yaklaşımları nasıl destekleyebilir? 2026 Québec FinTech Raporu, standartların koordinasyonuna yönelik bu dönüşümün zaten başladığını öne sürüyor.
2026 yılının Nisan ayında Google, Agent Payments Protocol’ünü platformdan bağımsız kalmasını güvence altına almak üzere tarafsız bir standart organı olan FIDO Alliance’a bağışladı. Visa’ın Intelligent Commerce Connect’i ise, işletmelere birden fazla kart ağı üzerinden ajans ödemelerini kabul etmede yardımcı olacak şekilde tek bir tüketici işletmesi entegrasyonu olarak piyasaya sürüldü.
“Ajans ticaretindeki gerçek atılım, AI’nın karar verebilmesi değil, bu kararların güvenilir işlemlere dönüştürülmesi için ekosistemlerin kurulmasıdır,” dedi Fathom4sight’ın CEO’su ve Kurucusu Surinderjit Kaur Bhatti. “Uyumluluğu bugün benimseyen kuruluşlar, yarının otonom ekonomisi için en iyi konumda olacak.”
Teknik parçalar yerini buluyor olabilir, ancak ajans ticaretinin iş gerekçesi hâlâ test ediliyor. Mart ayında OpenAI, ChatGPT kullanıcılarına sohbet arayüzü içinde doğrudan ürün satın alma imkanı sunan Instant Checkout özelliğini kapattı. Firma, hatalı fiyat ve stok verilerine işaret etti ve ChatGPT’yi ürün keşfi etrafında yeniden konumlandırdı. Rapor, bunun ajans ticaretinin ticari modelinin büyük ölçüde kanıtlanamadığının bir kanıtı olduğunu öne sürüyor.
Uyumluluk, ajans ticaretindeki bazı teknik sürtüşmeleri çözmeye yardımcı olabilir, ancak benimseme yine şirketlerin bu yetenekleri kurma ve devreye alma kaynaklarına sahip olup olmamasına bağlı kalacak. Québec gibi ekosistemlerde bu, tartışmayı tekrar kuruş ve kuruşa getiriyor.
Sermaye, Québec için ayırıcı çizgi
Québec’in FinTech ekosistemi son beş yılda genişlemeye devam etti. Rapor’a göre, eyalet artık 296 FinTech şirketine ev sahipliği yapıyor; bu sayı geçen yıl 294’tü. Bu şirketlerin 30’u yapay zekâ ve veri sektöründe kategorize edilirken, rapora göre yapay zekâ, Québec FinTech şirketlerinin sektörler genelinde çoğunluğunun operasyonlarında veya sundukları hizmetlerde kullanılıyor.
Eyaletin FinTech şirketleri, aynı zamanda büyük finansal kurumların ve küresel düzeyde tanınan bir yapay zekâ araştırma ekosisteminin yanında yer alıyor. Buna rağmen 2026 Québec FinTech Raporu’na göre, Québec’in yapay zekâ destekli finansal hizmetlerin bir sonraki aşamasına katılabilme yeteneği kısmen kimin buna maliyet karşılığında erişebildiğine bağlı.
Québec FinTech şirketleri için 2026’da finansman toparlandı; şirketler 2026’da toplu biçimde 615 milyon dolar toplayarak 2025’teki 161 milyon dolardan belirgin biçimde yükseldi ve 2022’deki yatırımla aynı seviyeye geldi. Ancak rapor, yapay zekâ ile deneyimleyen kuruluşlar ile olgunlaşmış yetkinlikler kurmak için yeterli sermayeyi yatıranlar arasında bir boşluk olduğunu ortaya koydu.
Yapay zekâ için yıllık 100.000 dolardan ($138.000 CAD) fazla harcayan kuruluşların %62’si yapay zekâ olgunluğununda gelişmiş bir aşamaya ulaşmıştı. Aynı oran, bu eşiğin altında harcayan kuruluşların %39’u karşılaştırıldığında yapay zekâdan daha yüksek kârlılık bildirdi. Bu bulgular nedenselliği kanıtlamıyor, ancak daha büyük yapay zekâ yatırımları yapan kuruluşların gelişmiş yetkinlikler ve daha güçlü iş sonuçlarını raporlama olasılığının daha yüksek olabileceğini işaret ediyor.
Rapor, birçok küçük işletmenin yapay zekâ için iş gerekçesinin potansiyelini anladığını, ancak planlarını hızlandırmak için gereken sermayeye sahip olmadığını belirtti. Buna yanıt olarak kalkınma bankaları şimdi finansmanı danışmanlık desteğiyle birleştirirken, köklü kurumlar sermaye sağlayıcıları olarak daha büyük bir rol üstleniyor.
“Yapay zekâ yatırımları yeni bir aşamaya giriyor” diyen Finance Montréal Teknoloji Yenilikleri Direktörü Samy Bjaiji, “Bir zamanlar temelde girişim sermayesiyle yönlendirilen bu alan, giderek daha fazla finansal kurumlar, kalkınma bankaları ve kurumsal bilançolar tarafından şekillendiriliyor. Bu dönüşüm, yapay zekânın artık yükselen bir teknoloji trendi olmadığını gösteriyor. Stratejik bir ekonomik öncelik haline geliyor.”
Yapay zekânın ticarileştirilmesindeki açık da belirgin şekilde devam ediyor ve ticarileştirme kısmen sermaye sorunu. Mila ve Inovia Capital’dan alınan veriler, Kanada’nın dünyanın üst düzey yapay zekâ araştırma yeteneklerinin yaklaşık yüzde 10’unu ürettiği, ancak küresel yapay zekâ girişim sermayesinin yüzde ikinin altına çekildiği tahminini öne sürüyor. Araştırma gücünü kalıcı şirketlere dönüştürmek, erken aşamaları çok aşan sürdürülebilir bir yatırıma ihtiyaç duyuyor.
2026 Québec FinTech Raporu, yerleşik finansal kurumların, kalkınma bankalarının ve holding şirketlerinin bir sonruncu aşamada daha büyük bir rol oynayabileceğini öne sürüyor. Bu katılım, eyletin gücünün ne kadarının araştırmada yoğun kaldığını ve ne kadarının pazara ulaşacağını belirleyebilir.
Tam tabloyu görmek ister misiniz? Yapay zekâ benimseme, yatırım faaliyeti, yetenek ve Québec FinTech ekosistemindeki yeni fırsatlar hakkındaki güncel verileri keşfetmek için 2026 Québec FinTech Raporu’nu indirin.
Öne çıkan görsel Station FinTech Montréal’e aittir.
Bu Gelişmeyi Toplulukta Değerlendirin
Haber hakkındaki düşüncelerinizi, donanım deneyimlerinizi ve teknik sorularınızı topluluk üyeleriyle anlık olarak tartışın.
Bu gelişme hakkında düşüncelerinizi, donanım deneyimlerinizi veya sorularınızı Topluluk Forumumuzda paylaşın.
Foruma Katıl & Yanıtla ➔























Söz sizde.
Deneyiminizi, sorularınızı ve katkılarınızı paylaşın. E-posta adresiniz yayımlanmaz.