

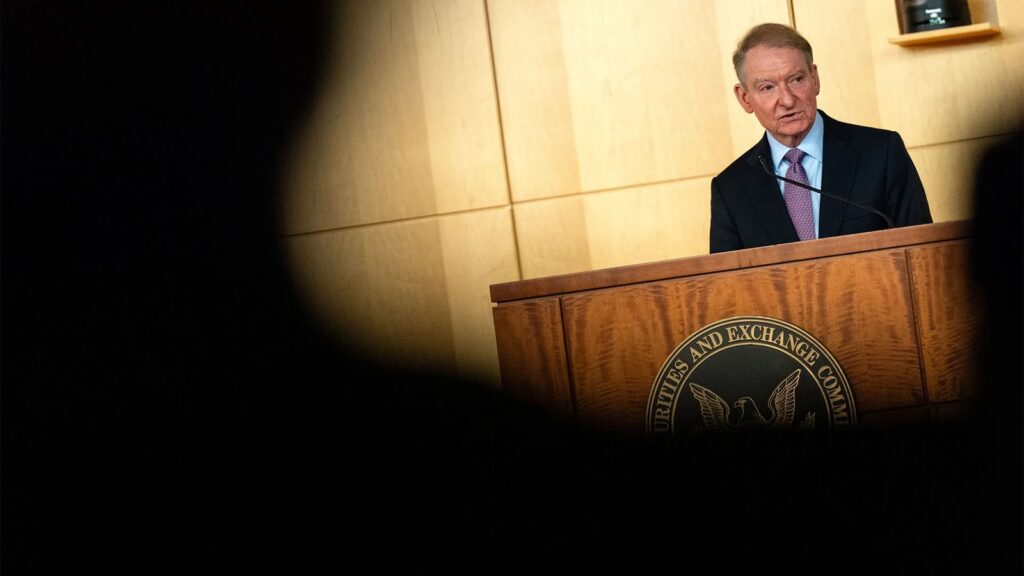
ABD Menku Kıymetler ve Borsa Kurumu (SEC), kayıtlı şirketlerin her üç ayda bir mali tablo açıklamalarına ilişkin uzun süredir geçerli olan zorunluluğu kaldırıp, bunun yerine bu açıklamaları altı ayda bir yapma seçeneği tanıyan muhasebe kuralı değişikliği önerisini gündeme getirdi. Kurum, uyum maliyetlerini düşürmeyi ve şirketleri kısa vadeli kazanç takibinden uzaklaştırıp uzun vadeli planlamaya yönlendirmeyi hedeflediğini belirtse de, Mayıs 2026’da görüşlere açılan taslak yatırımcılardan gelen rekor niteliğinde bir karşı çıkışla karşı karşıya kaldı.
Kurumun 2026’nın sonlarına doğru nihai karara varması beklenen önerisi, sermaye piyasalarından bireysel emeklilik hesaplarına kadar geniş bir yelpazede etki yaratma potansiyeli taşıyor. Taslağın ortasında yer alan temel tartışma konusu, halka açık şirketlerin üç aylık gelir ve mali durum açıklamalarını tamamen kaldırıp bunları altı aylık periyotlara indirmesi fikri olarak öne çıkıyor.
Kurumun İki Hedefi: Maliyet Düşüşü ve Uzun Vadeli Planlama
SEC, önerisinin iki temel amaca hizmet ettiğini açıkladı. Buna göre ilk hedef, şirketlerin mali tablo hazırlaması için üstlendiği uyum maliyetlerini azaltmak; ikinci hedef ise yönetimleri kısa vadelli kazanç takibindeki ısrardan uzaklaştırıp daha uzun vadeli stratejik planlamaya teşvik etmek. Kurumun nihai kararı 2026’nın sonlarında açıklaması bekleniyor.
Gelen Karşı Çıkış Neden Rekor Kırıyor?
Karşı çıkışın ne kadar olağanüstü olduğunu anlamak için bir karşılaştırma yeterli. Otuz yıllık dönemde 417 farklı taslağı inceleyen bir çalışmanın topladığı toplam mektup sayısı 65.000’i biraz geçiyordu. Buna karşılık, yalnızca tek bir öneriye yönelik olarak gelen mektup sayısı bu rakamın dört katını aştı.

Muhasebe alanında uzmanlaşmış bir profesör olarak, SEC dosyasını tarayıp bu görüşlerin genel ruhunu çözmeye yarayan bir izleme aracı geliştirdim. Araştırma sonucumun ortaya koyduğu temel bulgu, bu muhalefetin arkasındaki itici gücün, daha seyrek raporlamanın yatırımcıların şirket performansını ve karar alma süreçlerini izlemesini zorlaştıracağı endişesi olduğu.
Daha az sıklıkla yapılan raporlamanın yatırımcıların şirketlerin performansını ve kararlarını izlemesini zorlaştıracağını düşünüyorlar, çünkü kritik bilgiler daha uzun süreler için gizli kalıyor. Şeffaflığın bu şekilde azalması başka bir riski de beraberinde getiriyor: Şirketlerin sermaye toplama maliyeti muhtemelen artacak. Dış izlemenin azalmasının ardından yatırımcılar, bir şirketin sağlığı hakkında daha az bilgiye sahip oldukları için daha yüksek bir getiri talep edebilir.
Muhasebe Profesörü
Şeffaflık ve Sermaye Maliyeti Arasındaki Ticaret
Dış izlemenin azalması, yatırımcıların daha yüksek getiri talep etmesine yol açarak şirketlerin sermaye maliyetini artırabilir. Bu durum, şirketlerin hisse satmak, kredi kuruluşlarından borç almak veya tahvil ihraç etmek gibi yollarla bu belirsizlik için daha fazla ödeme yapması anlamına geliyor.
Sonuç olarak konuyu özetlemek gerekirse, sermaye maliyeti ile şeffaflık arasında doğrudan bir ticaret söz konusu. Kurumun amaçladığı uyum maliyetleri tasarrufu ile yatırımcıların erişeceği bilgi miktarı arasındaki denge, önerinin geleceğini belirleyecek en kritik mesele olarak öne çıkıyor.
Bu Gelişmeyi Toplulukta Değerlendirin
Haber hakkındaki düşüncelerinizi, donanım deneyimlerinizi ve teknik sorularınızı topluluk üyeleriyle anlık olarak tartışın.























Söz sizde.
Deneyiminizi, sorularınızı ve katkılarınızı paylaşın. E-posta adresiniz yayımlanmaz.