

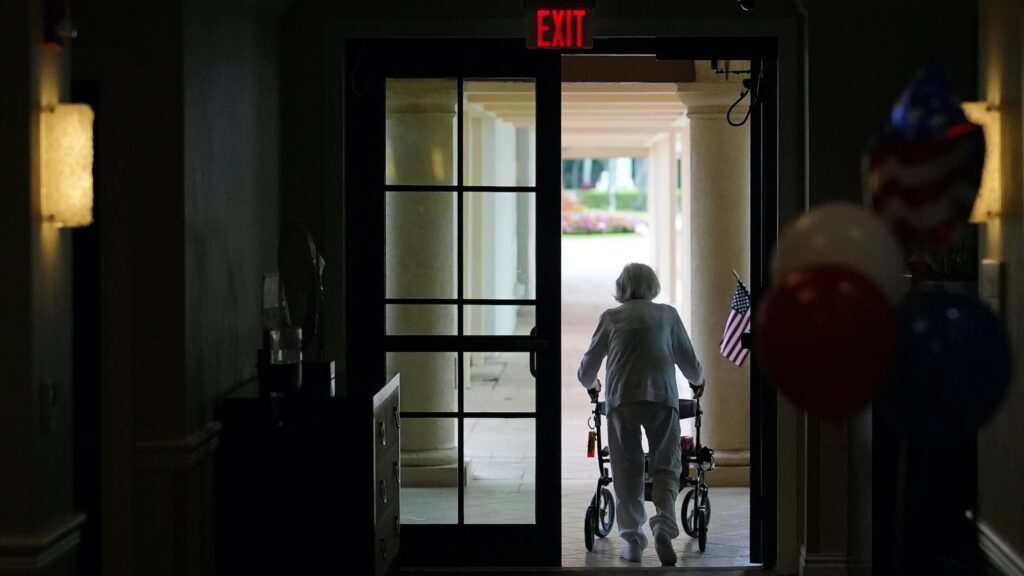
Daha önce, uzun dönem bakım masraflarını karşılamak için sigorta yaptırmayan kişilerin ne kadar para ayırması gerektiği konusunda yazmıştım. Ancak bu fonlar nerede ve nasıl yatırılmalı? Bu sorunun cevabı, vergi avantajları açısından en uygun hesabı seçmekle başlıyor. Uzun dönem bakım fonunuzu ayrı bir hesapta bulundurmak zorunda olmasanız da, sevdiklerinizin bu fona sahip olduğundan haberdar olmaları önemlidir. İşte uzun dönem bakım giderleri için kullanılabilecek farklı hesap türlerini ve her birinin avantajlarını inceleyelim.
Sağlık Tasarruf Hesabı (HSA), ilk bakışta cazip bir seçenek gibi görünebilir. HSA’lardan yapılan nitelikli sağlık harcamalarına yönelik çekilişler vergiye tabi değildir ve çoğu uzun dönem bakım gideri bu kategoriye girer. Ancak, bazı dezavantajları vardır. Birincisi, yıllık katkı limitleri (2026’da, tek kapsamlılar için 4.400 TL ve aile planları için 8.600 TL) yaşlı kişilerin emeklilikten önce önemli miktarda para biriktirmelerini engelleyebilir. Ayrıca, Medicare kapsamına alındığınızda yüksek kesim deductible sağlık planlarına sahip olamazsınız ve bu da ek HSA katkılarını imkansız hale getirir. Yine de, erişiminiz varsa bir HSA’ya yatırım yapmak hala değerli olabilir, ancak uzun dönem bakım masrafları için yeterli miktarda para biriktiremeyebilirsiniz.
İkinci olarak, HSA’ların vergi avantajları uzun dönem bakım masrafları için neredeyse çok iyi. Bunun nedeni, uzun dönem bakım maliyetlerinin, diğer sağlık harcamalarıyla birlikte, belirli bir yıl içinde brüt gelirinizin %7,5’ini aşması durumunda kesilebilir olmasıdır. Bu, aynı yıl hem vergisiz çekilişler yaptığınızı hem de yüksek kesintiler elde ettiğinizi gösterir, bu da HSA’nın vergi avantajlarından tam olarak yararlanmanızı engeller. Son olarak, uzun dönem bakım fonunuzdaki kullanılmayan paralar mirasçılara aktarılabilir. Ancak, eşiniz dışındaki kişilerin HSA’yı miras alması durumunda, vergi avantajları sona erer.

Yüksek kesintilerden faydalanmak için, uzun dönem bakım masraflarınızı zaten yüksek vergisi olan bir hesaptan karşılamanız idealdir. Bu, geleneksel bir Bireysel Emeklilik Hesabı’nı (IRA) işaret eder. Çoğu yetişkinin emeklilik tasarruflarının çoğunu zaten IRA’larda bulunduğunu unutmayın. Geleneksel bir vergi erteli hesabı veya diğer geleneksel vergi erteli hesaplardan yapılan çekilişler, önceden ödenmiş katkılar ve yatırım gelirleri olmak üzere vergilendirilir. Ancak, uzun dönem bakım masrafları genellikle brüt gelirin %7,5’ini aşan sağlık harcamaları nedeniyle kesintiye yol açar. Bu, IRA çekilişinden kaynaklanan vergileri kısmen veya tamamen telafi edebilir. Sürecin geleceği ise, bu tür durumların daha sık yaşandığı bir döneme işaret ediyor gibi görünüyor.
Bu Gelişmeyi Toplulukta Değerlendirin
Haber hakkındaki düşüncelerinizi, donanım deneyimlerinizi ve teknik sorularınızı topluluk üyeleriyle anlık olarak tartışın.
Bu gelişme hakkında düşüncelerinizi, donanım deneyimlerinizi veya sorularınızı Topluluk Forumumuzda paylaşın.
Foruma Katıl & Yanıtla ➔























Söz sizde.
Deneyiminizi, sorularınızı ve katkılarınızı paylaşın. E-posta adresiniz yayımlanmaz.